סירוב בבנק לקבל הלוואה הוא לא סוף פסוק, כי אם יש לכם נכס, הוא יכול להיות ההזדמנות שלהם לקבל מימון ולהשתקם כלכלית. בשנים האחרונות הפכה הלוואה כנגד נכס למסורבים לאפשרות ריאלית ונגישה יותר, כשנתח השוק של גופים חוץ בנקאיים נמצא בעלייה מתמדת.
אבל מתי בדיוק כדאי לשקול את הצעד הזה? אילו סיכונים מסתתרים מאחורי ההצעות המפתות ומה בעצם ההבדל בין הבנק לחברה פרטית שמבטיחה לכם אישור מהיר?
אנחנו בחברת TAYSOFUNDS מתמחים במציאות פתרונות מימון מותאמים אישית ללקוחות שנדחו במערכת הבנקאית ואנחנו כאן כדי להסביר לכם את כל מה שאתם צריכים לדעת לפני שאתם מתחילים בהליך.
מתי הלוואה כנגד נכס למסורבים הופכת לאפשרות אמיתית?
הרגע שבו הבנק אומר "לא" הוא לא בהכרח הסוף, שכן גופים חוץ בנקאיים בוחנים את הבקשה שלכם בצורה שונה לחלוטין, כשהנכס עצמו הוא הערבות המרכזית. ההלוואה מתאימה במיוחד במצבים הבאים:
- איחוד חובות: כשיש מספר הלוואות בריבית גבוהה וההחזר החודשי הפך לבלתי נשלט, מעבר להלוואה אחת יכול להפחית את ההחזר החודשי ב-30% עד 50%.
- היסטוריית אשראי בעייתית: חזרות שיקים בעבר, איחורים בתשלומים, או פשוט דירוג נמוך שנבנה לאורך שנים.
- הכנסה לא סדירה: עצמאיים, בעלי עסקים קטנים, או עובדים בתחומים עם הכנסה משתנה שקשה להוכיח אותה בתלושי שכר קלאסיים.
המכנה המשותף לכל המקרים הללו הוא נכס בבעלותכם ויכולת החזר ממשית היום, גם אם העבר לא היה מושלם.
היתרונות האמיתיים מול הסיכונים שצריך להכיר
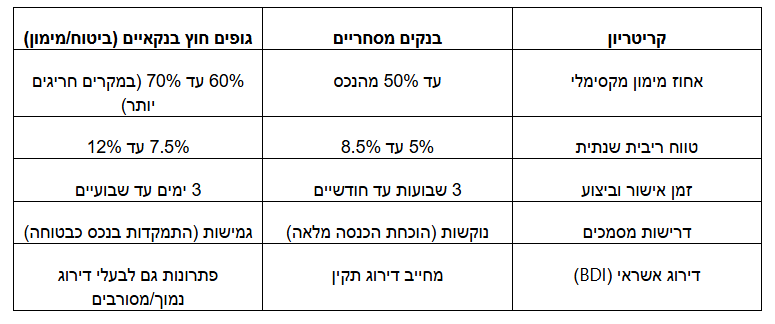
הצד החיובי ברור: גופים חוץ בנקאיים מאפשרים קבלת מימון של עד 70% משווי הנכס, לעומת תקרה של 50% בלבד בבנקים (עבור הלוואה לכל מטרה).
בנוסף, האפשרות לפרוס את ההחזר לשנים רבות מפחיתה את העומס החודשי, התהליך מהיר משמעותית מהמערכת הבנקאית, ולרוב אין צורך בערבים בזכות השעבוד.
אבל כדאי להיות מודעים גם לצדדים הפחות חיוביים, למשל, הריבית שבדרך כלל תהיה גבוהה יותר, וכמובן אין להתעלם מהעובדה שהנכס שלכם יהיה משועבד שנים רבות.
אילו גופים נותנים הלוואה כזו?
השוק מורכב משלושה שחקנים עיקריים: הבנקים, שמהווים את האפשרות הזולה ביותר אבל מחייבים דירוג אשראי תקין ויכולת החזר מוכחת וכאמור, הם בדרך כלל יסרבו להלוואה אם התנאים לא יהיו אידיאליים, חברות הביטוח והגמל, שמציעות תנאים תחרותיים וגמישות גבוהה יותר באחוזי המימון (לפעמים עד 60% משווי הנכס), וחברות מימון פרטיות, שמתאימות ללווים עם מורכבויות פיננסיות או BDI שלילי, אבל גובות ריביות גבוהות יותר.
הקריטריונים משתנים, אבל לרוב נדרש נכס בשווי של לפחות מיליון ש"ח, הוכחת הכנסה שמאפשרת לעמוד בהחזר (שלא יעלה על 40% מההכנסה הפנויה) והיעדר עיקולים או הערות אזהרה מגבילות על הנכס.
הנה כל מה שצריך לדעת על ההבדלים בין הבנקים לגופים החוץ בנקאיים:
האם זו באמת דרך לצאת ממצוקה כלכלית?
זה תלוי במטרה ובמשמעת. הלוואה כנגד נכס למסורבים יכולה להיות כלי שיקום אפקטיבי אם משתמשים בה נכון: לאיחוד חובות, למימון צעד עסקי, או לגישור על תקופה קשה עם תוכנית ברורה. אבל אם אין שינוי בהרגלי ההוצאה, זו רק דחייה של הבעיה.
בסוף יש לזכור, הלוואה כנגד נכס למסורבים היא הזדמנות אמיתית, לא קסם. היא דורשת בחינה מעמיקה, השוואת תנאים והבנה ברורה של המחויבות. אנחנו ב- TAYSOFUNDSמציעים ליווי מקצועי בכל התהליך ומעל 60 גופים שעמם אנחנו עובדים באופן קבוע, כדי שאתם תוכלו למצוא את ההלוואה המשתלמת לכם ביותר. מוזמנים לפנות אלינו כבר עכשיו, אנחנו כאן לרשותכם.
שאלות תשובות
האם אפשר לקבל הלוואה כנגד דירה שכבר יש עליה משכנתא?
כן, אבל סכום ההלוואה יופחת בהתאם ליתרת המשכנתא הקיימת. אם שווי הנכס מיליון ויש משכנתא של 300,000, תוכלו לקבל עד 400,000 נוספים בגוף חוץ בנקאי.
כמה זמן לוקח לקבל אישור בפועל?
בגופים חוץ בנקאיים, התהליך יכול להסתיים תוך 7 עד 14 ימי עבודה מרגע הגשת כל המסמכים.
מה קורה אם לא אוכל לעמוד בהחזר חודשי מסוים?
חשוב ליצור קשר מיד עם הגוף המלווה, במקרים רבים ניתן למצוא פתרון זמני כמו דחיית תשלום או ארגון מחדש של החוב, לפני שמגיעים לשלב של מימוש הנכס.